

Un transfert entre deux particuliers, même s’ils utilisent des institutions financières différentes, sans frais pour l’expéditeur. Un paiement chez un commerçant également gratuit pour le client. Un QR code capable d’accepter l’argent provenant de plusieurs réseaux. Avec PI-SPI, la BCEAO ne se contente pas d’accélérer les transactions dans l’UEMOA. Elle touche à l’un des fondements économiques sur lesquels une partie du marché s’est développée depuis une quinzaine d’années, la possibilité pour chaque opérateur de contrôler son réseau, ses utilisateurs et une partie des commissions générées lorsqu’ils font circuler leur argent.
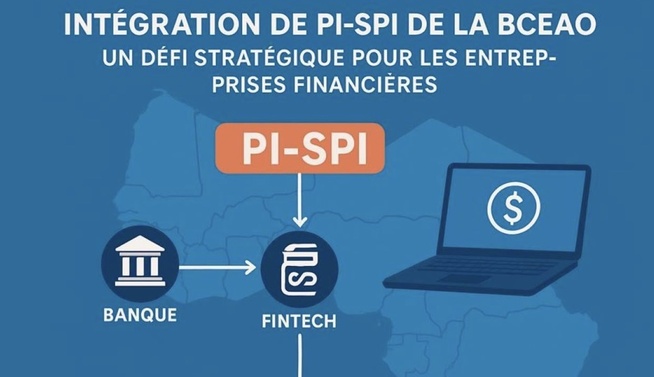
Lancée le 30 septembre 2025, la Plateforme interopérable du système de paiement instantané relie banques, établissements de monnaie électronique, institutions de microfinance et établissements de paiement. La transaction doit être exécutée en moins de dix secondes, à toute heure et tous les jours de la semaine. Au 24 juin 2026, la BCEAO comptait 80 participants connectés, tandis que 74 autres institutions poursuivaient leurs tests. Une nouvelle liste d’établissements autorisés à ouvrir leurs services au public a encore été publiée le 16 septembre 2026, à deux semaines de l’échéance fixée aux banques, établissements de monnaie électronique et établissements de paiement pour achever leur intégration.
Cette montée en puissance change la nature de la concurrence. Jusqu’ici, la valeur d’un portefeuille de mobile money dépendait beaucoup de la taille de son réseau. Un opérateur réunissant plusieurs millions d’utilisateurs et un grand nombre de commerçants bénéficiait d’un avantage cumulatif. Il était plus pratique de rejoindre le réseau sur lequel se trouvaient déjà ses proches, ses clients ou ses fournisseurs. Sortir de cet écosystème pouvait coûter plus cher ou nécessiter des opérations supplémentaires.
PI-SPI réduit une partie de cette frontière. L’utilisateur n’a plus besoin de savoir si le bénéficiaire possède un compte dans la même banque ou le même portefeuille. Un numéro de téléphone, une adresse de paiement ou un QR code peut servir d’identifiant et l’infrastructure se charge de faire communiquer les établissements. L’argent devient plus mobile entre les réseaux et, avec lui, le client gagne une capacité nouvelle à choisir son prestataire sans être aussi fortement retenu par l’endroit où se trouvent les autres utilisateurs.
Cette évolution menace d’abord un revenu très visible, celui tiré directement de certaines transactions. La BCEAO présente les transferts entre particuliers effectués par PI-SPI comme gratuits, quel que soit le prestataire, et indique également que le paiement est gratuit pour le client. Le modèle consistant à facturer systématiquement à l’utilisateur le passage d’un réseau à un autre perd donc une partie de sa pertinence dès lors que l’opération peut emprunter l’infrastructure interopérable.
La pression ne s’exerce cependant pas de la même manière sur tous les acteurs. Pour les opérateurs de mobile money, les commissions de transfert et surtout les revenus liés aux retraits d’espèces ont historiquement occupé une place significative. Or PI-SPI permet d’approvisionner un compte par transfert et de déplacer directement de l’argent d’un établissement vers un autre. Si davantage de fonds circulent numériquement jusqu’au commerçant sans être convertis en espèces entre deux transactions, une partie des opérations de retrait et de dépôt peut perdre de son poids.
Ce point pourrait modifier progressivement le rôle des réseaux d’agents. Le mobile money ouest africain s’est largement construit grâce à des milliers de points où les clients déposent des espèces ou récupèrent du cash. Ces opérations rémunèrent les agents et génèrent des coûts pour les opérateurs. Une économie dans laquelle un salaire reçu sur un compte peut être envoyé directement à un proche, utilisé chez un commerçant puis transféré vers une autre institution réduit le nombre de moments où l’argent doit nécessairement repasser par les espèces.
Les banques peuvent également perdre une partie des revenus liés aux virements et, surtout, un avantage longtemps attaché à la détention du compte. Le client d’une banque pourra envoyer instantanément de l’argent vers un portefeuille électronique ou un autre établissement sans que la banque du bénéficiaire appartienne au même réseau. La rapidité du paiement cesse alors d’être un produit distinctif puisque la plateforme commune impose une exécution quasi immédiate aux participants.
Mais l’interopérabilité ne supprime pas le modèle économique du paiement. Elle déplace l’endroit où la valeur peut être captée. Si le transfert de base devient gratuit pour le particulier, les établissements ont davantage intérêt à monétiser les services entourant la transaction, notamment ceux destinés aux entreprises, aux commerçants et aux administrations.
Le mouvement est déjà perceptible. Le 16 septembre 2026, parallèlement à l’actualisation de la liste des participants, la BCEAO a annoncé l’homologation d’API Business reliées à PI-SPI. Elles permettent aux entreprises d’émettre et de recevoir des paiements, de transmettre des demandes de règlements de masse, d’automatiser certaines opérations et de suivre leurs transactions en temps réel. Pour une société qui verse des milliers de salaires, collecte des paiements ou règle quotidiennement un grand nombre de fournisseurs, l’intérêt économique ne réside plus seulement dans le transfert lui même. Il se trouve aussi dans l’intégration du paiement à sa trésorerie, à sa comptabilité et à ses logiciels.
C’est sur ce terrain que les établissements de paiement et les fintechs peuvent gagner de la valeur. Une entreprise capable de proposer au commerçant une interface de caisse, une facturation numérique, un suivi instantané des encaissements, un rapprochement automatique des transactions et une connexion à plusieurs institutions financières peut bâtir une activité rentable même si le paiement effectué par le consommateur ne lui est pas facturé.
Le QR code interopérable participe au même déplacement. Jusqu’ici, un commerçant pouvait être conduit à afficher plusieurs moyens d’encaissement pour servir des clients utilisant différents réseaux. PI-SPI prévoit qu’un même QR code puisse recevoir des paiements provenant de plusieurs catégories de comptes. Dans cette configuration, la bataille ne consiste plus nécessairement à convaincre le commerçant de n’accepter qu’un portefeuille. Elle consiste davantage à devenir le prestataire qu’il choisit pour gérer ses encaissements et les services qui les accompagnent.
Pour les grands opérateurs déjà installés, la conséquence est ambivalente. Leur réseau fermé perd une partie de sa capacité à retenir le client, mais leur taille reste un atout. Une base d’utilisateurs étendue, une marque installée, des applications déjà adoptées, un réseau physique et une connaissance des habitudes de paiement ne disparaissent pas parce qu’une infrastructure commune existe. PI-SPI rend cependant plus difficile l’utilisation de l’interopérabilité elle même comme avantage commercial puisque la connexion entre établissements devient une caractéristique du marché plutôt qu’un service propre à une seule enseigne.
La relation avec le client devient alors un actif encore plus recherché. L’infrastructure de la BCEAO transporte le paiement, mais elle ne choisit pas l’application que l’utilisateur ouvre chaque matin. Cette interface reste fournie par sa banque, son établissement de paiement, son institution de microfinance ou son opérateur de monnaie électronique. Celui qui conserve cette porte d’entrée peut proposer d’autres services et accumuler une connaissance fine des usages, dans les limites imposées par les règles relatives aux données et à leur protection.
L’interopérabilité peut même créer une situation paradoxale. Les acteurs les plus fragilisés ne seront pas nécessairement ceux qui traitent le moins de transactions, mais ceux dont la rentabilité dépend le plus d’une commission devenue difficile à facturer. À l’inverse, un établissement disposant d’une offre diversifiée peut accepter de gagner très peu sur le paiement lui même s’il utilise cette opération pour vendre d’autres services aux particuliers ou aux entreprises.
Les commerçants pourraient compter parmi les principaux terrains de cette recomposition. La BCEAO distingue dans PI-SPI les transferts entre personnes physiques et les paiements adressés notamment aux commerçants, entreprises et administrations. Un particulier qui reçoit plus de 30 transferts au cours d’un même mois calendaire voit d’ailleurs les opérations reçues au delà de ce seuil traitées comme des paiements. Le dispositif cherche ainsi à distinguer l’échange personnel de l’activité d’encaissement.
Cette classification prépare un marché où la valeur économique peut davantage provenir des professionnels. Accepter un paiement n’est qu’une première étape. Fournir au commerçant son historique de ventes, faciliter ses remboursements, automatiser ses règlements fournisseurs, gérer plusieurs boutiques ou connecter ses encaissements à un logiciel de gestion représente une gamme de services pour lesquels les entreprises peuvent accepter de payer.
Les effets sur les prix restent toutefois difficiles à mesurer à ce stade. PI-SPI fixe un cadre dans lequel les transferts et paiements sont gratuits pour les particuliers, mais les revenus futurs des participants dépendront aussi des tarifs appliqués aux services professionnels, de leurs coûts informatiques, des volumes traités et des accords économiques noués autour de l’écosystème. Il serait donc prématuré de calculer combien Orange Money, une banque ou une fintech pourrait perdre ou gagner uniquement à partir du nombre de transactions.
Un autre élément mérite d’être suivi. Tous les acteurs ne sont pas encore au même stade d’intégration. La BCEAO a repoussé au 30 septembre 2026 la date limite d’ouverture effective pour les banques, établissements de monnaie électronique et établissements de paiement, tandis que les institutions de microfinance supervisées par la Commission bancaire disposent jusqu’au 30 juin 2027. La liste publiée le 16 septembre constitue ainsi une photographie du déploiement et non l’état définitif du marché.
L’ouverture progressive de PI-SPI va surtout permettre de tester une hypothèse économique. Lorsque déplacer de l’argent d’un établissement à un autre devient presque aussi naturel que l’envoyer à un utilisateur du même réseau, la taille du réseau fermé perd une partie de sa valeur. La qualité de l’application, les services proposés aux commerçants, les outils destinés aux entreprises, la sécurité, la fiabilité et la capacité à intégrer le paiement dans d’autres usages financiers prennent davantage de poids.
Le paiement pourrait alors connaître dans l’UEMOA ce que d’autres industries ont déjà vécu avec les infrastructures ouvertes. La transaction de base tend à devenir une commodité peu rémunératrice, tandis que la valeur se déplace vers les services construits autour d’elle. Les opérateurs qui vivaient surtout du passage de l’argent devront trouver d’autres sources de revenus. Ceux qui contrôlent l’interface avec le client ou les outils utilisés par les entreprises peuvent, au contraire, trouver de nouveaux espaces de croissance.
PI-SPI ne désigne donc pas encore clairement les perdants et les gagnants. Elle change plutôt les règles qui déterminaient jusqu’ici leur rentabilité. La commission prélevée sur chaque mouvement d’argent devient moins évidente, le verrou du réseau s’affaiblit et le commerçant peut devenir plus convoité que le transfert entre deux particuliers. À mesure que l’interopérabilité s’installe, la bataille financière se déplace vers une autre ressource, celle que chaque acteur parviendra à conserver autour d’un paiement désormais capable de circuler presque partout.


