

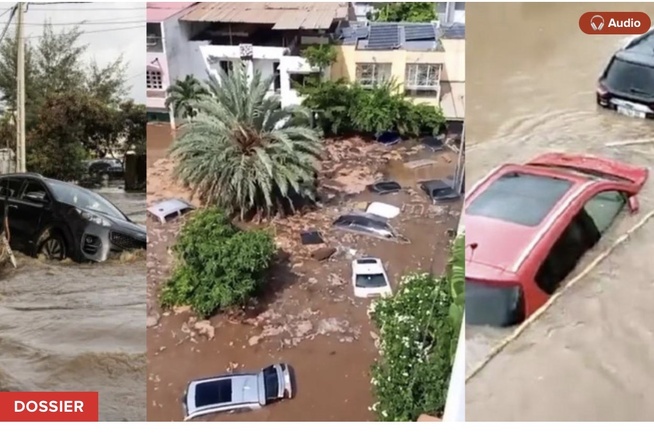
Après le retrait des eaux, le casse-tête de l’indemnisation. À Dakar, des centaines d’automobilistes dont les véhicules ont été engloutis par les récentes inondations découvrent que leur assurance au tiers ne couvre rien.
« Après la pluie, le beau temps », dixit le vieil adage français. À Dakar et dans sa banlieue, quand la pluie s’arrête, le cauchemar ne fait souvent que commencer. Des quartiers totalement coupés du reste du monde (Keur Massar, Cité Belle vue, entre autres), des véhicules complètement engloutis par les eaux… Une fois la décrue amorcée, une amère réalité prend le relais du désastre matériel : celle de sinistrés livrés à un casse-tête juridico-financier pour faire indemniser leurs pertes. Les dégâts matériels s’évaluent à des centaines de milliers voire des millions de francs CFA. Et parmi ces sinistrés, ce sont les automobilistes qui trimballent la facture la plus salée.
Face à ce tableau de désolation que les orages laissent derrière eux, une question lancinante s’impose : qui paie l’addition ? L’eau s’en va, mais la bataille de la paperasse commence. Entre des contrats qui ne couvrent quasiment aucun sinistre de cette nature, les procédures décourageantes des compagnies d’assurance, la quête d’une juste indemnisation ressemble à une seconde épreuve que bon nombre d’automobilistes sinistrés ne veulent point s’infliger. Beaucoup préfèrent endosser eux-mêmes la charge de la réparation de leur véhicule endommagé par les inondations.
C’est le cas de Adji, une ancienne intermédiaire d’assurance qui a investi ses économies dans un VTC. Le dimanche 4 octobre dernier, en quelques heures de pluie diluvienne, son taxi s’est retrouvé au mauvais endroit au mauvais moment. Pour éviter le piège des eaux à hauteur de la Patte d’Oie alors qu’il transportait un client, son chauffeur s’est réfugié dans une station-service attenante à la route, attendant que le ciel referme ses vannes. Une erreur d’appréciation que le chauffeur et sa patronne regrettent encore. Le véhicule a été complètement immergé occasionnant d’importants dégâts que la propriétaire tente d’évaluer avec son mécanicien afin de les réparer à ses frais. À la question de savoir pourquoi elle n’a pas encore déclaré le sinistre auprès de son assureur, Adji sert la rengaine la mieux partagée dans le cercle des automobilistes sénégalais : « C’est une perte de temps » !
La précarité des contrats d’assurance au Sénégal
En effet, derrière le désarroi de cette propriétaire de VTC se cache un piège contractuel dans lequel tombent la majorité des automobilistes au Sénégal. Ayant souscrit -par choix budgétaire ou par perception insuffisante du risque- à une police d’assurance responsabilité civile obligatoire qui ne couvre que les préjudices causés aux tiers, beaucoup n’osent même pas engager une procédure d’indemnisation. Car c’est un combat perdu d’avance, dans lequel même une initiée du système comme Adji (ancienne intermédiaire d’assurance) ne s’aventure pas.
Dans la réparation de son véhicule, elle a déjà dépensé près de cent mille francs CFA tout en croisant les doigts, priant de toutes ses forces que l’addition ne corse pas avec la possible découverte de nouvelles pannes. « L’eau s’est infiltrée dans le réservoir et s’est mélangée avec le gasoil. J’ai changé la cartouche, le filtre et effectué quelques réparations sur le circuit électrique. Là, je suis à 95 000 francs CFA de dépense. On va tester pour voir si le moteur a été endommagé. Si c’est le cas, on ne le souhaite pas, on va devoir acheter un nouveau moteur », explique-t-elle.
« Je n’ai pas déclaré le sinistre auprès de mon assureur car mon contrat ne couvre pas ce risque. La police d’assurance à laquelle j’ai souscrit est de type : avance sur recours et garantie bris de glace. Je me suis dit que ce serait une perte de temps et d’argent d’ouvrir une procédure d’indemnisation parce que mon VTC risque d’être immobilisé le temps que la procédure suive son cours », confie Adji qui exprime son souhait de souscrire à une assurance tout risque à l’avenir mais le seul hic est que pour en bénéficier il faut un véhicule neuf ou une occasion dont la date de mise en circulation n’excède pas trois ans.
L’histoire d’Adji n’est pas un cas isolé. Elle ne fait que confirmer un secret de polichinelle : la grande illusion de la couverture automobile face aux intempéries qui s’accentuent d’année en année au Sénégal et à Dakar, visiblement très vulnérables aux pluies hors normes. D’autres automobilistes comme Raphael Waly Senghor ont constaté à leurs dépens, la précarité de leur contrat d’assurance face au risque d’inondation.
M. Senghor, Directeur technique de Seneweb à l’époque, avait garé son véhicule (un SUV Chevrolet Equinox) au parking souterrain de l’immeuble Atryum Center sur la route de Ouakam où se trouve les locaux du premier site d'information ouest africain. Après un peu plus d’une heure (14h30- 16h) de pluie aussi éclair que destructrice, l’eau fait céder un pan du mur de clôture du Lycée français Jean Mermoz et envahit avec une force inouïe le parking de l’immeuble. Les dégâts sont énormes. Plusieurs véhicules endommagés dont celui de Raphaël qui s’est retrouvé avec un moteur complètement hors service.
« Depuis que je conduis je n’ai jamais bénéficié des avantages d’une assurance. La seule utilité de mon contrat d’assurance c’est de me permettre d’être conforme aux exigences des policiers sur la circulation. C’est tout ! Raison pour laquelle lorsque mon véhicule a été inondé le 5 août 2022, je n’ai même pas essayé d’aller voir mon assureur. J’ai moi-même endossé les réparations qui se chiffraient à plus de 300 000 francs CFA. C’est un mécanicien très professionnel qui avait réussi à sauver le moteur qui avait pris l’eau. L’administration de Seneweb a décidé de me rembourser puisque le sinistre s’est passé dans nos locaux », raconte Raphaël qui exprime ainsi la perception négative que l’écrasante majorité des automobilistes sénégalais ont des compagnies d’assurance.
Idées reçues vs réalité : le vrai rôle des assureurs
Face à une méfiance bien ancrée, les compagnies regroupées autour de la Fédération sénégalaise des sociétés d’assurance, reconnaissent un cruel déficit de pédagogie. « Beaucoup de personnes retiennent qu’elles sont “assurées”, sans nécessairement connaître avec précision l’étendue des garanties de leur contrat. Nous avons donc collectivement, assureurs et intermédiaires, un devoir de pédagogie pour expliquer beaucoup plus clairement ce qui est couvert, ce qui ne l’est pas et quelles protections complémentaires peuvent être souscrites », reconnaît la Fédération, jointe par Seneweb.
Cet enjeu de pédagogie qu’elle doit relever, doit permettre à l’assuré de faire un choix éclairé car, souligne Pape Ousmane Diop au nom de la Fédération : « Une assurance au tiers et une assurance couvrant les dommages au véhicule ne répondent pas au même besoin de protection ». Revenant aux récents sinistres occasionnés par les fortes pluies de la semaine dernière, M. Diop précise qu’à ce stade la Fédération ne dispose pas d’un bilan chiffré du nombre de déclarations de sinistre. Celles-ci sont en cours de remontée et d’instruction dans les différentes compagnies.
Mais il fait distinguer, d’ores et déjà, les déclarations reçues du nombre de dossiers effectivement garantis et ceux qui donneront lieu à une indemnisation. « Ce sont trois notions différentes », signale-t-il, douchant de facto les attentes de certains. « Pour qu’un véhicule endommagé par une inondation soit indemnisé, il faut que le contrat comporte une garantie couvrant ce type de dommage, selon les conditions prévues par la police », précise-t-il. Contrairement au régime français où un arrêté ministériel déclarant une « catastrophe naturelle » actionne l’indemnisation des sinistrés, le code CIMA (Conférence Interafricaine des Marchés d’Assurances, entré en vigueur en 1995) applicable au Sénégal et dans 13 autres pays africains de la zone Franc, ne reconnaît que la garantie effectivement souscrite dans le contrat et les conditions qui lui sont attachées.
Ainsi beaucoup d’automobilistes avec parfois des bolides qui coûtent une fortune risquent de devoir supporter la charge de la réparation de leurs véhicules noyés. « Les statistiques du marché montrent clairement le poids très important de la responsabilité civile dans l’assurance automobile au Sénégal. Et c’est effectivement un sujet de protection patrimoniale. Lorsqu’une personne possède un véhicule de 15 ou 20 millions de francs CFA mais ne protège que sa responsabilité envers les tiers, elle prend le risque de supporter elle-même la perte de son propre véhicule », martèle Papa Ousmane Diop, par ailleurs directeur du marché entreprises et de la réassurance à AXA Sénégal.
La procédure à suivre au Sénégal
Selon M. Diop, la première chose à faire est : « de ne surtout pas tenter de redémarrer un véhicule qui a été immergé. Cela peut aggraver les dommages mécaniques et électriques. Il faut ensuite mettre le véhicule en sécurité, prendre des photos ou des vidéos permettant de documenter les dommages et déclarer rapidement le sinistre à son assureur ou à son intermédiaire ».
De son côté l’assureur va d’abord : « vérifier le contrat et les garanties souscrites, puis analyser les circonstances du sinistre. Lorsque cela est nécessaire, un expert est mandaté pour constater les dommages et évaluer le coût des réparations. L’expert va notamment déterminer si le véhicule est réparable et, lorsque les dommages sont très importants, si le véhicule doit être considéré comme économiquement irréparable ou en perte totale, selon les règles applicables et les conditions du contrat. L’assureur procède ensuite à l’indemnisation conformément à la garantie, à la valeur assurée, aux éventuels plafonds et franchises ainsi qu’aux autres dispositions contractuelles ».
Face à l’évolution du risque climatique au Sénégal avec des orages hors normes, il avoue que les produits d’assurance doivent naturellement évoluer avec lui. « Lorsqu’un risque devient plus fréquent, plus prévisible et plus coûteux, il faut nécessairement se demander si les mécanismes traditionnels de couverture sont toujours suffisants. Il faut construire des mécanismes économiquement soutenables qui permettent de rendre cette protection accessible au plus grand nombre », confie-t-il, tentant de restaurer la confiance entre assureurs et assurés.